Napelem-modulárak 2026 ősszel: megállt az emelkedés – mit jelent ez egy céges napelemes parkolónak?
2026 első négy hónapjában minden napelem-modul drágult Európában – a nyár közepére azonban megállt az emelkedés, augusztusban pedig a legtöbb technológia ára már lefelé mozdult. Szeptemberben a kínai exportár oldalaz, a határidős jegyzések pedig további enyhe lazulást jeleznek. Ebben a cikkben összefoglaljuk, mit mutatnak a friss európai és kínai árjelentések, miért fordult meg a trend, és mit jelent mindez annak a cégnek, amelyik a következő hónapokban napelemes parkolóban, carportban gondolkodik.
Tájékoztató adatok. A cikkben szereplő árak európai nagykereskedelmi modulárak (euró/wattcsúcs), nem kulcsrakész napelemes rendszerek vagy carportok árai. Egy napelemes parkoló költségét ezeknél jóval több tényező határozza meg – erről a cikk második felében írunk. Konkrét beruházási árat csak helyszíni felmérés után lehet mondani.
Mi történt a modulpiacon 2026-ban?
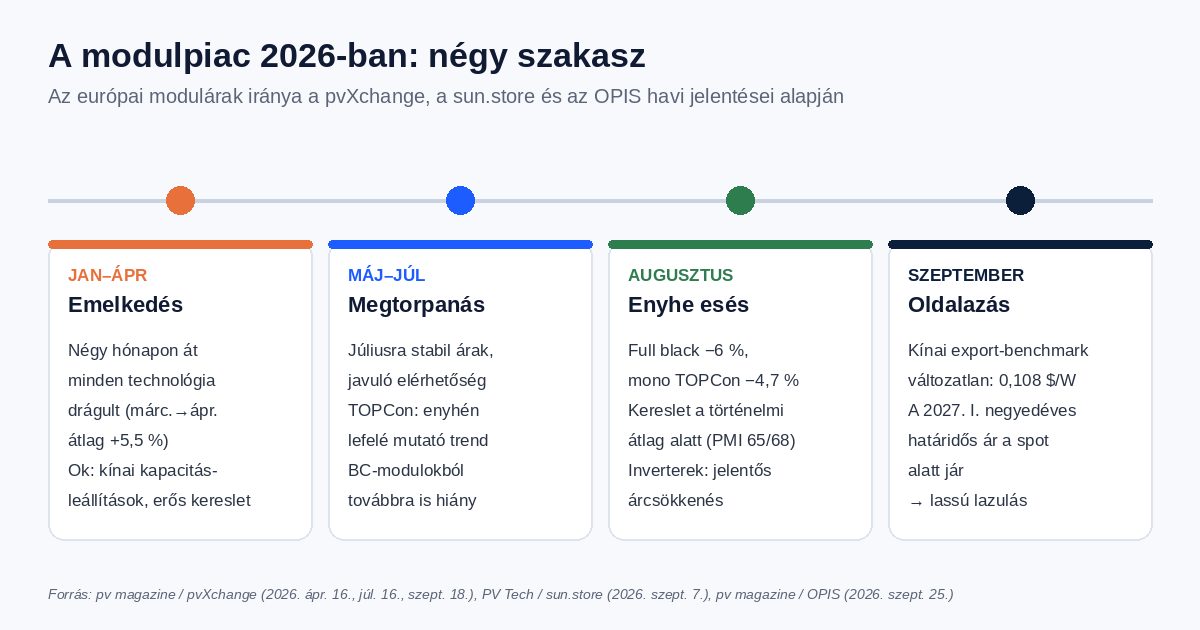
Az elmúlt években a napelem-modulok ára szinte csak egy irányba mozgott: lefelé. 2026 eleje ezért sokakat meglepett. A németországi pvXchange kereskedési platform havi indexe szerint januártól áprilisig négy egymást követő hónapban drágult minden modultechnológia, márciusról áprilisra átlagosan 5,5 százalékkal. A legnagyobb emelkedést a lakossági tetőkön népszerű, teljesen fekete (full black) modulok mutatták.
A fordulat nyáron jött. Júliusra az árak lényegében stabilizálódtak, az elérhetőség a legtöbb teljesítményosztályban látványosan javult, és a pvXchange elemzője már azt írta, hogy a TOPCon-moduloknál idén további áremelkedés nem valószínű. Augusztusban a sun.store pv.index szerint a legtöbb technológia ára csökkent, szeptember közepén pedig a pvXchange már nem jelzett érdemi változást a modulárakban.
A modulpiac 2026-ban négy jól elkülönülő szakaszon ment át: a tavaszi drágulást nyári megtorpanás, majd augusztusban enyhe esés követte.
A számok: mennyibe kerül most egy modul a nagykereskedelemben?
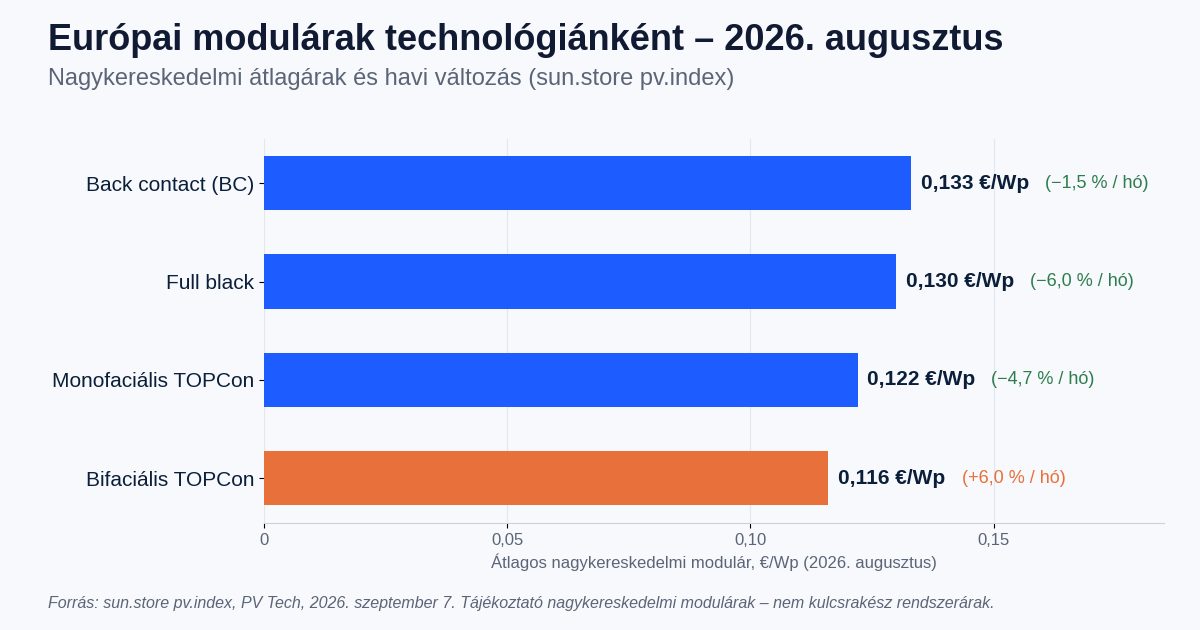
A sun.store európai nagykereskedelmi platform havi pv.index jelentése technológiánként követi a modulárakat. Az augusztusi adatok szerint a prémium kategóriák enyhén olcsóbbak lettek, a nagy projektekben használt bifaciális TOPCon viszont drágult – de így is ez maradt a legolcsóbb kategória.
Modultechnológia
Átlagár, 2026. augusztus
Változás júliushoz képest
Jellemző felhasználás
Back contact (BC)
0,133 €/Wp
≈ −1,5%
Lakossági és kisebb céges tetők, magas hatásfok
Full black
0,130 €/Wp
≈ −6%
Esztétikai szempontból kényes tetők
Monofaciális TOPCon
0,122 €/Wp
≈ −4,7%
Általános céges és ipari rendszerek
Bifaciális TOPCon
0,116 €/Wp
≈ +6%
Naperőművek, nagyobb szerkezetek – köztük parkolók
Forrás: sun.store pv.index, a PV Tech 2026. szeptember 7-i beszámolója alapján. Nagykereskedelmi átlagárak, áfa, szállítás és telepítés nélkül.
A prémium és a standard modulok közötti árkülönbség 2026 eleje óta nőtt – a bifaciális TOPCon augusztusban drágult, de így is a legolcsóbb kategória maradt.
Fontos kontextus: a jelentés szerint 2025 végéhez képest minden kategória érezhetően drágább, és a prémium, illetve a standard modulok közötti különbség 2026 eleje óta tágult. Az augusztusi csökkenés tehát nem „visszarendeződés” a korábbi mélypontra, hanem a tavaszi csúcsról való lassú ereszkedés.
Miért drágult tavasszal a napelem?
A tavaszi drágulás azért volt szokatlan, mert a kínálati oldal jelei mást mutattak. A poliszilícium – a napelemcella alapanyaga – hetek óta olcsóbbodott, és Kína április 1-jétől megszüntette a modulokra vonatkozó exportadó-visszatérítést, ami önmagában inkább lefelé nyomta volna az exportárakat. Az árakat mégis két tényező vitte felfelé:
Szűkített kínálat. Több kínai gyártó az év elején leállította a régebbi gyártósorait vagy alacsonyabb kihasználtsággal üzemelt, hogy elkerülje az újabb árháborút. Az európai kikötői raktárkészletek – amelyek korábban nyomott árakat okoztak – leépültek.
Erős kereslet. Az energiapiaci bizonytalanság miatt a cégek és a háztartások az energiafüggetlenségbe fektettek, a kivitelezők rendelésállománya megtelt.
Az eredmény: a modulok jórészt „just in time”, szerződéses mennyiségekben érkeztek, hosszabbak lettek a szállítási határidők, és néhány esetben már megkötött szerződéseken is áremelést fogadtak el a vevők, hogy biztosítsák a szállítást.
Miért fordult meg a trend nyárra?
A pvXchange júliusi elemzése szerint a gyártók nem tudják tartósan állva tartani a kapacitásaikat: a leállított gyártósor finanszírozási költséget termel bevétel nélkül. A folyamatosan korszerűsített TOPCon-sorokat ezért újra fel kell pörgetni, ami egy csak lassan bővülő piacon ismét túlkínálat felé tolja a helyzetet.
Ehhez jött a kereslet lehűlése. A sun.store beszerzési menedzserindexe (PMI) augusztusban 65 ponton állt, a mutató indulása óta mért 68 pontos átlag alatt. A megkérdezett vevők 43 százaléka szeptemberre több modult tervezett vásárolni, 43 százalék változatlan mennyiséget, 14 százalék kevesebbet. A jelentés megfogalmazása szerint a standard modulok olcsóbbodására váró vevők jól jártak – a prémium kategóriát keresők viszont nem.
A kivételt a back contact (BC) technológia jelenti: a 24 százalék feletti hatásfokú BC-modulokból nyáron is hiány volt, ezért ezek ára stabil maradt vagy enyhén emelkedett. Mivel a piacnak még kis szeletét adják, az összképet nem befolyásolják érdemben.
Kína, szeptember: oldalaz a benchmark, lazul a határidős ár
A globális árak irányát a kínai exportár adja meg. Az OPIS szeptember 22-i jelentése szerint a 645 watt alatti kínai TOPCon-modulok referenciaára (Chinese Module Marker) változatlanul 0,108 dollár/watt volt FOB Kína paritáson. A piac az októberi kínai ünnepi hét előtt kivárásra állt.
Két adat mutat előre. Egyrészt Kína belföldi napelem-telepítései 2026 január–augusztusában 97,19 gigawattot tettek ki, ami több mint 57 százalékkal kevesebb az előző év azonos időszakánál – a gyártók ezért egyre inkább az exportpiacokra koncentrálnak. Másrészt a 2027 első negyedévi szállításra vonatkozó határidős ár már 0,02 dollár/wattal a spot ár alatt jár, míg június végén még enyhe felárat mutatott. Ez egy lassú, fokozatos lazulás képét rajzolja ki – nem zuhanásét.
Inverterek és tárolók: eltérő irányok
A modul csak egy tétel. A sun.store augusztusi indexe szerint a string inverterek átlagára több mint 20 százalékkal csökkent, bár ennek nagy része abból adódott, hogy az olcsóbb, nagyobb teljesítményű céges modellek aránya nőtt a forgalomban. A 20 kW feletti hibrid inverterek viszont 11 százalékkal drágultak egy hónap alatt. A pvXchange szeptemberi elemzése szerint a napelemes komponensek ára mérsékelten csökken, az akkumulátoros tárolók szegmensében azonban már áremeléseket jelentettek be.
Egy napelemes parkoló szempontjából ez azt jelenti, hogy az árkép nem egységes: ha a projekt tárolót is tartalmaz (például az önfogyasztás növelésére vagy EV-töltés kiszolgálására), annak költsége más irányba mozoghat, mint a moduloké.
Mit jelent ez egy magyar telephelynek?
A legfontosabb üzenet: a modulárak mozgása a napelemes carport teljes költségének csak egy részét érinti. Egy tetőre szerelt rendszerhez képest a parkoló fölé épített szerkezetnél sokkal nagyobb súlya van a tartószerkezetnek, az alapozásnak, a villamos kiépítésnek és a kivitelezésnek. Egy 5–6 százalékos modulármozgás ezért a teljes beruházás árában jellemzően csak töredékesen jelenik meg.
A magyar vevőt ráadásul az árfolyam is érinti: az európai árak euróban, a kínai exportárak dollárban képződnek, a hazai ajánlatok pedig forintban. Egy kedvező modulpiaci hónap hatását egy gyengébb forint el is viheti – és fordítva.
A nagyobb kép közben a parkolók felé mutat. Az uniós épületenergetikai irányelv (EPBD) szerint az új, nem lakáscélú épületeknél 2027-től – ahol műszakilag és gazdaságilag megvalósítható – napenergia-hasznosítást kell biztosítani, az épületekhez csatlakozó új fedett parkolóknál pedig 2029 végéig. Erről részletesen a kötelező napelemes parkolókról szóló cikkünkben írtunk.
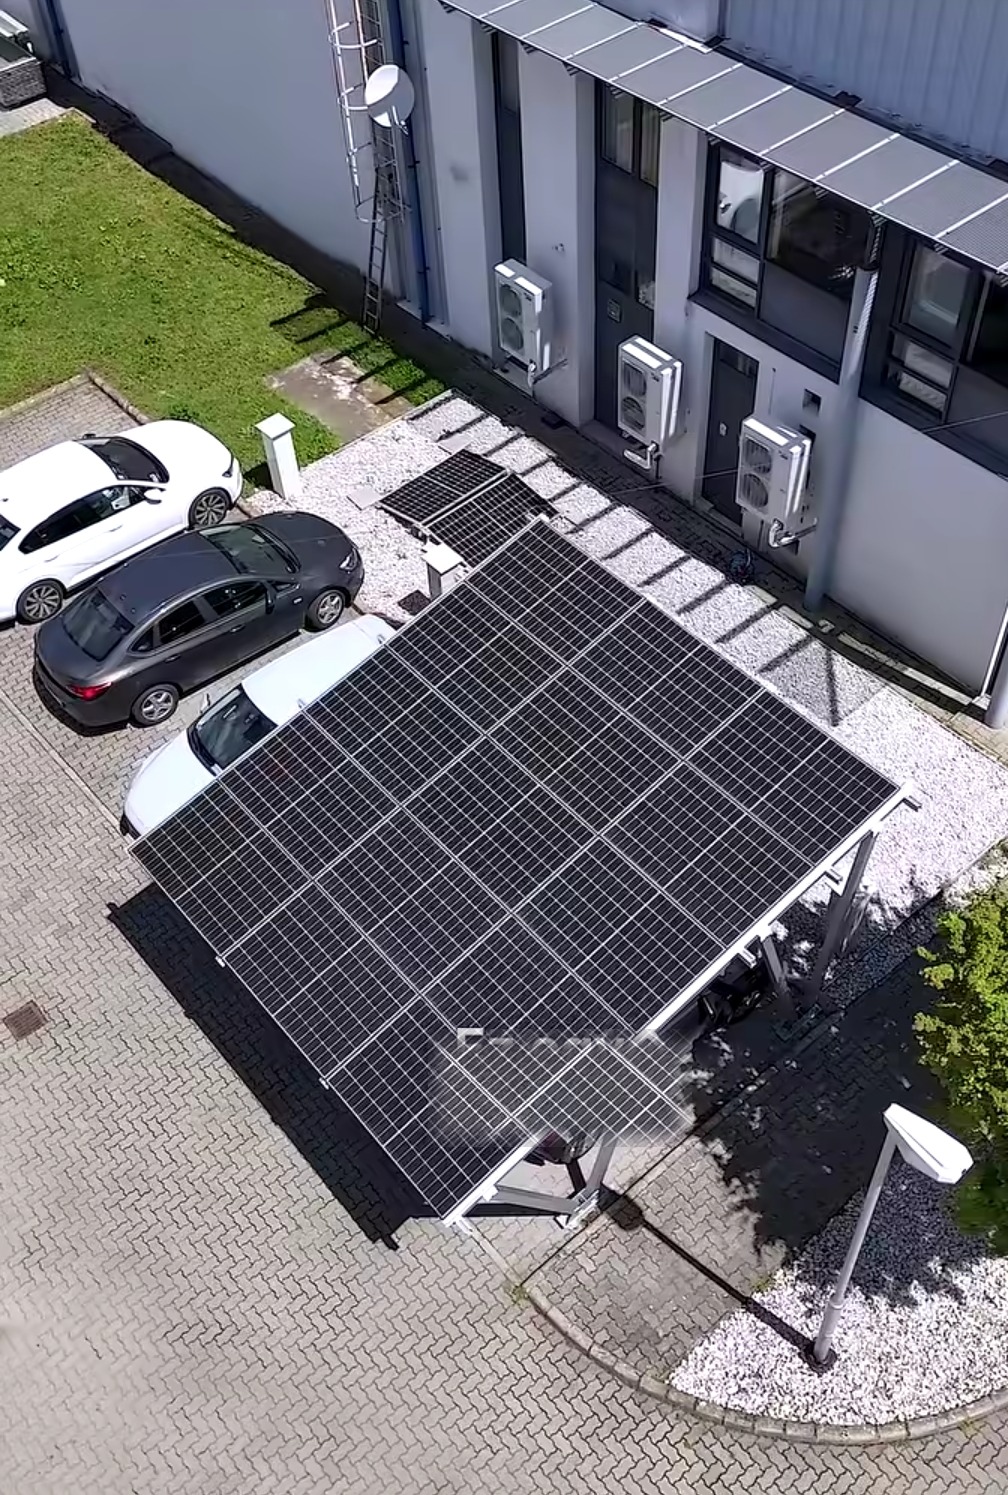
A parkoló fölé épített szerkezetnél a modul mellett a tartószerkezet, az alapozás és a villamos kiépítés is nagy tétel.
Modul vagy teljes beruházás: mi mitől mozog?
Az alábbi összevetés azt mutatja, hogy egy napelemes parkoló egyes költségelemei mennyire érzékenyek a modulpiaci hírekre.
Rendszerméret, elosztói feltételek, HMKE vagy kiserőmű
Nincs
Kivitelezés, forgalomtechnika
Munkaerő, ütemezés működő parkolóban, darabolás
Nincs
Opcionális: tároló, EV-töltő
Kapacitás, töltőszám, terhelésmenedzsment
Nincs – saját piaci ciklusuk van
A táblázatból látszik, hogy egy carport-projekt árát sokkal inkább a helyszín (talaj, beállók elrendezése, hálózati kapacitás) és a műszaki megoldás határozza meg, mint az, hogy a modulár egy adott hónapban néhány százalékkal fent vagy lent van. Az árképzés tényezőiről részletesen a napelemes carport árairól szóló útmutatónkban olvashat.
Várjunk az olcsóbb modulra, vagy lépjünk most?
A friss adatok alapján a modulárak a következő hónapokban inkább oldalazhatnak vagy lassan csökkenhetnek, mint zuhanhatnak. Ebből három gyakorlati következtetés adódik:
A várakozás „nyeresége” kicsi. Ha a modulár néhány százalékot esik, az egy carport teljes költségében jellemzően csak kis tételt jelent – miközben egy év várakozás egy teljes év elmaradt áramtermelését jelenti.
Az előkészítés hosszabb, mint a beszerzés. Helyszíni felmérés, statika, engedélyezés és hálózati csatlakozási eljárás hónapokat vehet igénybe. Érdemes ezt most elindítani, a modulbeszerzés pedig a projekt későbbi szakaszába esik.
A saját áramár fontosabb, mint a modulár. A megtérülést elsősorban az dönti el, mennyit fizet a cég a hálózati áramért, és mekkora részét tudja napközben helyben elfogyasztani. Erről szól a céges áramárakról és az árollóról szóló elemzésünk.
Milyen modult érdemes most a parkoló fölé választani?
A parkoló fölé kerülő modulnál más szempontok számítanak, mint egy lakóház tetején. Itt nem a full black esztétika a lényeg, hanem a mechanikai terhelhetőség, a biztonság és a hosszú élettartam – hiszen a modulok alatt autók és emberek vannak. Ezért carportoknál gyakran üveg–üveg felépítésű, sokszor bifaciális modulok kerülnek szóba.
A friss árjelentés ebből a szempontból vegyes hírt hoz: a bifaciális TOPCon augusztusban 6 százalékkal drágult, de így is a legolcsóbb kategória maradt, míg a prémium BC-modulok hiánycikkek. A jó hír, hogy a carportokon jellemzően használt, standard teljesítményosztályú modulok elérhetősége a tavaszhoz képest sokat javult. A modultípusok előnyeiről és hátrányairól a carport-modulválasztásról szóló cikkünk ad részletes útmutatót.
Mit kérjen az ajánlatban, hogy az árváltozás ne okozzon meglepetést?
A tavaszi időszak megmutatta, hogy volatilis piacon a már megkötött szerződések is módosulhatnak. Az alábbi pontokat érdemes egy napelemes parkoló ajánlatkérésénél tisztázni:
Az ajánlat érvényességi ideje – meddig garantált a megadott ár, és mi történik, ha a megrendelés ezt követően érkezik?
A modul pontos specifikációja – technológia, teljesítményosztály, üveg–üveg vagy üveg–fólia, valamint az elfogadható egyenértékű alternatívák köre.
Árfolyam-kitettség – forintban rögzített-e az ár, vagy devizához kötött tételeket tartalmaz?
Szállítási és kivitelezési ütemezés – mikor kell rendelni a modulokat ahhoz, hogy a tartószerkezet elkészültével ne legyen csúszás?
Összehasonlíthatóság – ugyanarra a műszaki tartalomra (szerkezet, alapozás, statika, villamos kiépítés, engedélyezés) szóljanak a versenyajánlatok.
Összefoglalva: mit mutatnak a 2026-os modulárak?
A 2026-os modulpiac a tavaszi drágulás után nyugvópontra jutott: az árak stabilak vagy enyhén csökkennek, az elérhetőség javult, a határidős piac lassú lazulást vár. Egy céges napelemes parkoló szempontjából ez kedvező, kiszámíthatóbb környezet – de a beruházás megtérülését továbbra is sokkal inkább a helyszín, a műszaki megoldás és a saját áramár dönti el, mint az, hogy a modul egy adott hónapban néhány százalékkal olcsóbb vagy drágább.
Gyakori kérdések
Mennyibe kerül most egy napelem-modul?
A sun.store pv.index szerint 2026 augusztusában az európai nagykereskedelmi átlagárak technológiától függően nagyjából 0,116 és 0,133 euró/wattcsúcs között mozogtak. Ezek nagykereskedelmi modulárak áfa, szállítás és telepítés nélkül – egy kulcsrakész rendszer vagy carport ára ennél sokkal több tényezőtől függ.
Tovább fognak csökkenni a napelemárak 2026 végéig?
A friss jelentések inkább oldalazást vagy lassú csökkenést valószínűsítenek: a kínai exportár szeptemberben változatlan volt, a 2027 eleji határidős ár pedig enyhén a spot ár alatt jár. Nagy áresésre a jelenlegi adatok nem utalnak, és a jövőbeli árakat geopolitikai tényezők is befolyásolhatják.
Érdemes megvárni az olcsóbb modulokat a napelemes carporttal?
A legtöbb esetben nem, mert a modulár néhány százalékos változása a carport teljes költségében csak kis tételt jelent, a várakozás viszont elmaradt termelést jelent. Az előkészítést (felmérés, statika, engedélyezés, hálózati csatlakozás) érdemes most elindítani.
Miért drágult a napelem 2026 tavaszán?
A kínai gyártók év eleji kapacitás-visszafogása és az energiafüggetlenség miatti erős kereslet együtt szűkítette a kínálatot, ezért januártól áprilisig minden modultechnológia drágult – annak ellenére, hogy a poliszilícium ára közben csökkent.
Milyen modul való egy parkoló fölé?
Carportoknál a mechanikai terhelhetőség és a biztonság a legfontosabb, ezért gyakran üveg–üveg, sokszor bifaciális modulok kerülnek szóba. A végső választást a helyszín, a szerkezet és a várható terhelés alapján érdemes meghozni.
Mennyibe kerül egy napelemes parkoló?
Az ár a beállók számától, a helyszíni adottságoktól, a modulválasztástól, az alapozástól és a hálózati csatlakozástól függ, ezért csak egyedi ajánlat alapján határozható meg. Kérjen helyszíni felmérést, és kiszámoljuk a méretet, a várható termelést és az árajánlatot.