Drága céges áram, ingyen déli napenergia: az árolló, amit egy napelemes parkoló bezárhat
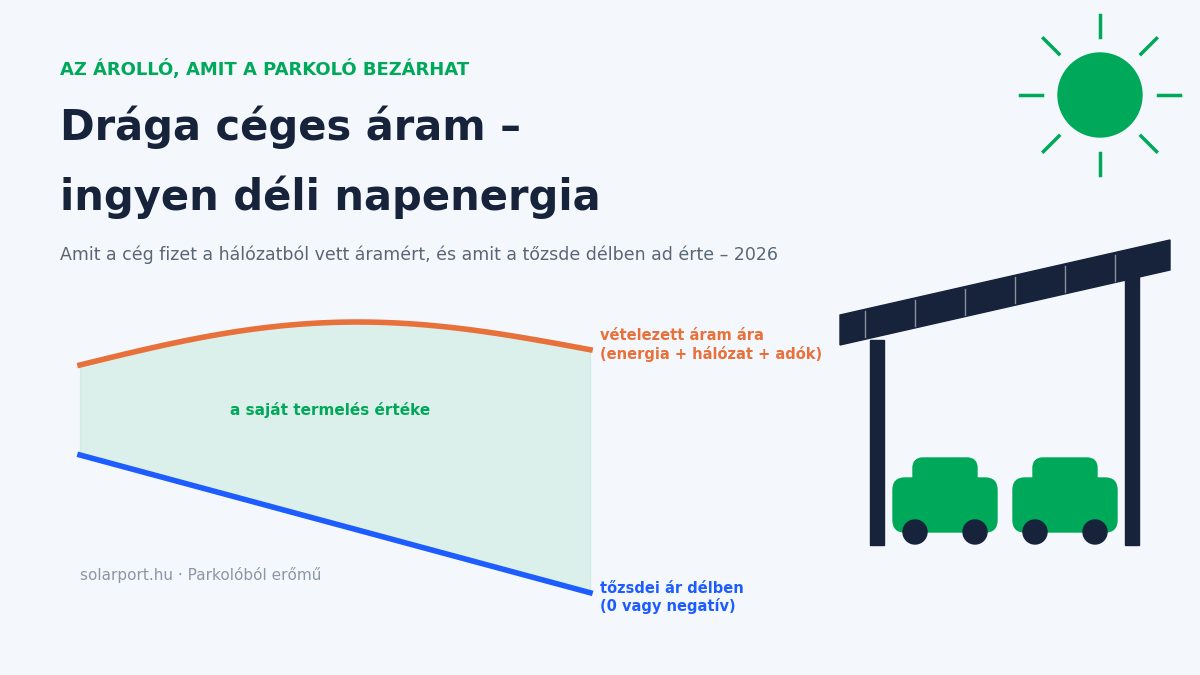
Két hír futott egymás mellett a magyar energiapiacon 2026 nyarán, és látszólag ellentmondanak egymásnak. Az egyik szerint a hazai ipari fogyasztók az első félévben több mint 20 százalékkal drágábban jutottak áramhoz, mint uniós versenytársaik. A másik szerint a magyar áramtőzsdén annyi a déli napenergia, hogy a termelők már fizetnek azért, hogy valaki elvigye — az első öt hónapban nagyságrendileg 20 milliárd forintot buktak a negatív árú órákon. A két hír valójában ugyanannak a jelenségnek a két oldala: a cég sokat fizet a hálózatból vett áramért, miközben a nap közepén a piac szinte semmit nem ad a napenergiáért. Ez az árolló — és egy telephelyi parkoló fölötti napelemes carport pontosan ezt tudja bezárni.
Illusztratív tartalom. A cikkben szereplő napi termelési-fogyasztási görbe és a telephelyi példaszámítás a logikát mutatja be, nem valós ügyfélprojekt dokumentált mérési adata. A tényleges megtakarítás minden telephelyen a fogyasztási profiltól, a szerződéses áramártól és a rendszer méretétől függ.
Mi történt? Két szám, amit érdemes egymás mellé tenni
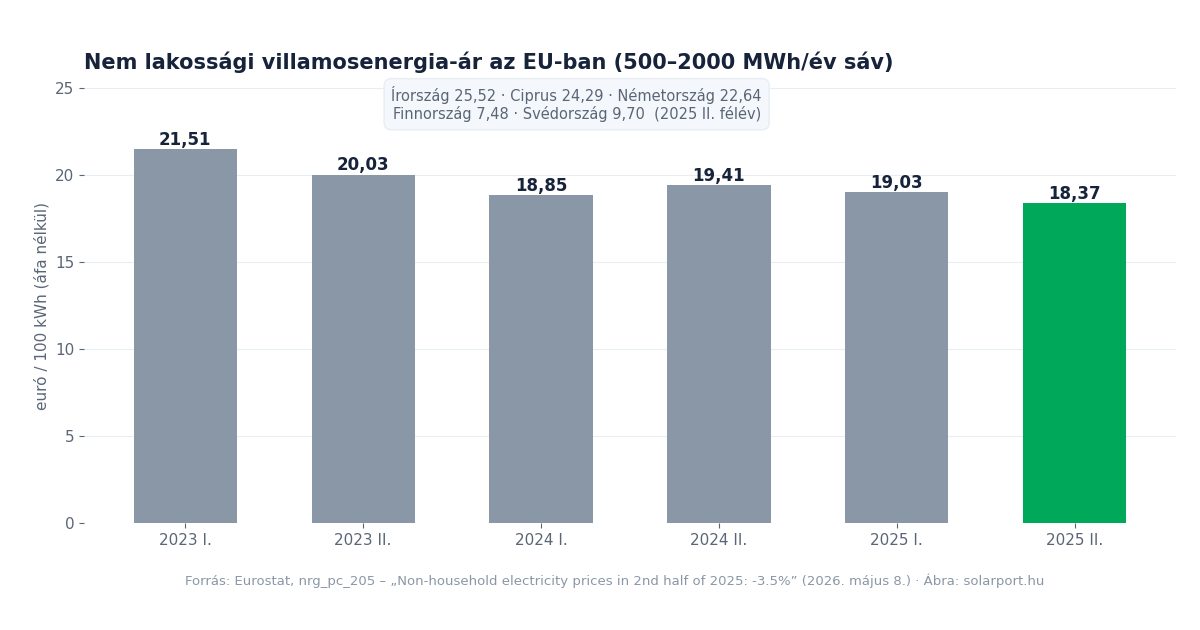
Az Eurostat 2026 májusában közölte a 2025 második félévi nem lakossági áramárakat. Az uniós átlag az 500–2000 MWh éves fogyasztású cégek sávjában 18,37 euró volt 100 kilowattóránként (áfa nélkül), ami 3,5 százalékos csökkenés az első félévhez képest, és a 2023 eleji 21,51 eurós csúcs óta tartó, lassú lefelé csúszás folytatása. A legdrágább Írország, Ciprus és Németország volt, a legolcsóbb Finnország és Svédország.
Magyarország ebben a rangsorban nem az olcsó oldalon áll. A Portfolio és a Magyar Energetikai és Közmű-szabályozási Hivatal korábbi összevetései szerint a hazai céges áramár a különböző fogyasztási sávokban évek óta Európa legdrágábbjai közé tartozik, és az Equilor 2026. júniusi elemzése szerint az ipari fogyasztók 2026 első félévében több mint 20 százalékkal többet fizettek az áramért, mint uniós versenytársaik — miközben a lakosság a 9,6 eurócentes budapesti tarifával nagyjából az uniós átlag harmadát fizeti. A két jelenség összefügg: a lakossági árszabályozás és a hálózati díjelemek költségét részben a vállalati kör viseli.
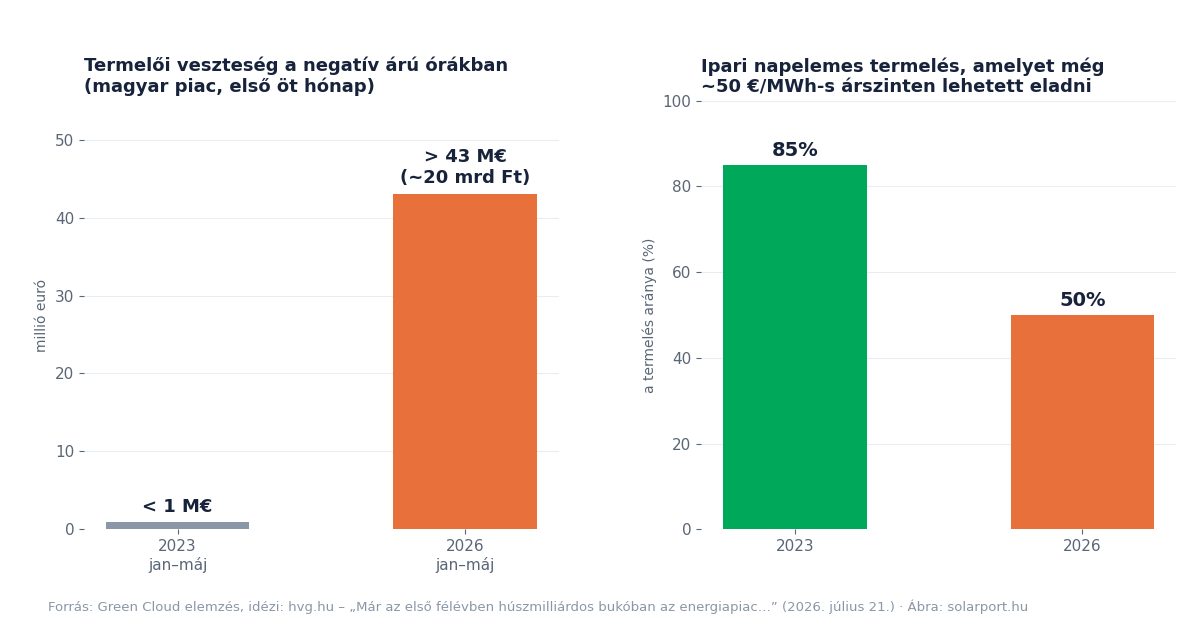
A másik szám a tőzsdéről jön. A Green Cloud zöldáram-kereskedő elemzése szerint — amelyet a hvg.hu idézett júliusban — 2026 első öt hónapjában a negatív árú órákban realizált termelői veszteség meghaladta a 43 millió eurót, azaz nagyjából 20 milliárd forintot. Ugyanez a szám 2023 azonos időszakában még az egymillió eurót sem érte el. Az ipari napelemes termelésnek 2023-ban 85 százalékát lehetett még 50 eurós megawattóránkénti árszinten értékesíteni, 2026-ban már csak a felét.
Az árolló: mit fizet a cég, és mit ad a piac?
Egy vállalati áramszámla nem egyetlen árból áll. Az energiadíjra rárakódik a rendszerhasználati díj, a különféle pénzeszközök és pótlékok, majd az áfa. Amikor az Eurostat 18 eurócent körüli uniós átlagról vagy a magyar piacon ennél magasabb szintről beszél, ez a teljes, adók nélküli egységár — vagyis az, amit a cég egy kilowattóra vételezett áramért ténylegesen kifizet.
A tőzsdei ár ezzel szemben csak az energia pillanatnyi értéke. Egy felhőtlen tavaszi vagy nyári napon 10 és 15 óra között ez Magyarországon 2026-ban rendszeresen nulla vagy negatív. A Világgazdaság április végi beszámolója szerint egy áprilisi vasárnapon mintegy kilenc órán át volt negatív az elszámolóár, ebből bő másfél órán keresztül a technikai minimumon, megawattóránként mínusz 500 euró környékén, és a rendszer egyensúlya érdekében még egy paksi blokk teljesítményét is vissza kellett venni.
Itt van az árolló. Aki délben a hálózatra termel, annak a piac szinte semmit nem fizet. Aki délben a hálózatból vásárol, az a teljes egységárat fizeti. A kettő közötti különbség — jellemzően 60–100 forint kilowattóránként egy átlagos vállalati szerződésnél — az, amit a saját, helyben elfogyasztott termelés megtakarít.
Az uniós céges áramár lassan csökken, de 2025 végén is 18 eurócent fölött volt kilowattóránként. Forrás: Eurostat (2026. május 8.)
Miért nem a tőzsdei ár számít egy telephelynek?
Gyakori félreértés, hogy ha a napenergia ára délben nulla, akkor egy céges napelemes beruházás „nem éri meg”. Ez csak arra a rendszerre igaz, amely a termelését a hálózatra adja. A KÁT-rendszerben vagy a régi szaldós elszámolásban gondolkodó beruházó valóban a piaci árnak van kitéve: a hvg.hu által idézett elemzés szerint a hazai termelők mintegy 70 százaléka olyan konstrukcióban működik, amely alig érzékeny az árjelzésekre, és akkor is termel, amikor senki nem fizet érte.
Egy telephelyi rendszer, amely a saját fogyasztást fedezi, egészen más logikában működik. Minden helyben elfogyasztott kilowattóra nem a tőzsdei árat kapja meg, hanem a vételezési árat kerüli el — energiadíjjal, hálózati díjjal, pótlékokkal együtt. Ezért a mai piacon a céges napelem értéke nem a termelt mennyiségben, hanem az önfogyasztási arányban mérhető. A SolarPower Europe szeptemberi félévi elemzése pontosan ezt látja Európa-szerte: miközben a lakossági kereslet több piacon gyengült, a kereskedelmi és ipari szegmens ellenállóbbnak bizonyult, mert ott a beruházás célja a saját áramköltség csökkentése és az árkockázat fedezése.
Miért pont a parkoló?
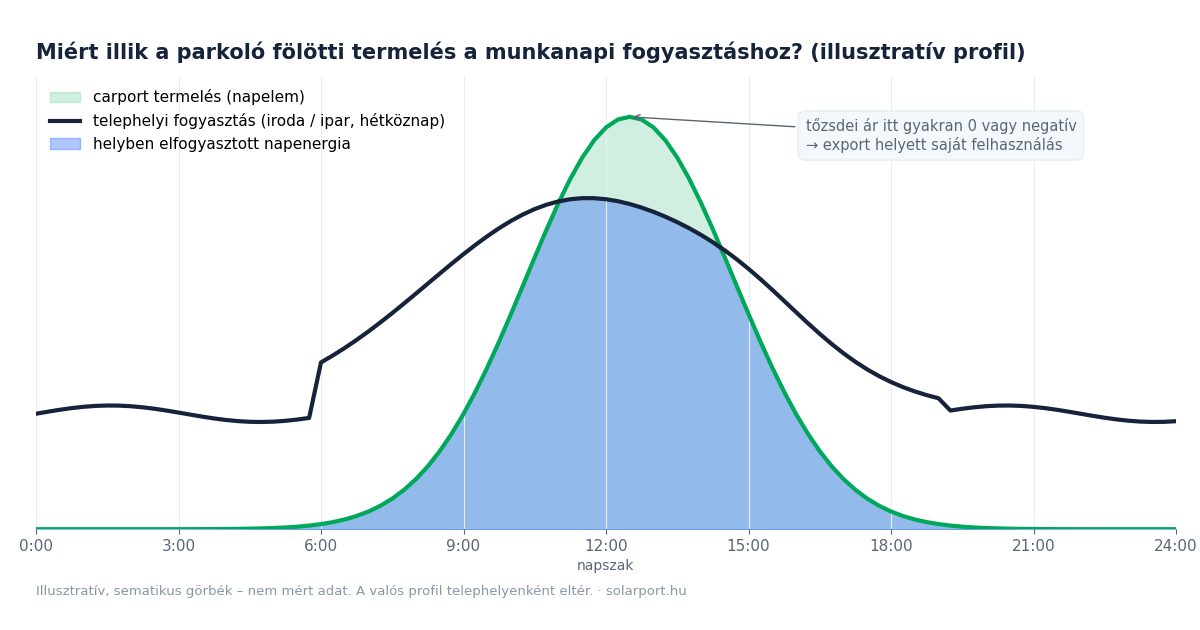
Ha az önfogyasztás a kulcs, akkor a kérdés az, hol termelődik az áram akkor, amikor a telephely fogyasztja. A válasz a legtöbb irodaháznál, üzemnél, logisztikai bázisnál és bevásárlóközpontnál ugyanaz: hétköznap, reggel nyolc és délután öt között. Ez egybeesik a napelemes termelés csúcsával — a parkoló fölé épített carport pedig pontosan ott áll, ahol ez a fogyasztás keletkezik.
A parkoló ráadásul az a felület, amely a legtöbb telephelyen még szabad. A tető gyakran már foglalt, statikailag korlátozott vagy gépészettel zsúfolt; a zöldmezős terület engedélyezése hosszú; a parkoló viszont burkolt, saját tulajdonú, és eddig semmit nem termelt. Ahogy az Euronews augusztusi összeállításában egy brit iparági vezető fogalmazott, a napelemes beruházásokat lassító viták — tájkép, biodiverzitás, földhasználat — „nagyrészt eltűnnek”, ha meglévő infrastruktúrára, például parkolókra építünk.
Illusztratív, sematikus görbék: a munkanapi fogyasztás és a napelemes termelés átfedése adja az önfogyasztást. Nem mért adat.
Mennyit ér ez egy telephelynek? Egy illusztratív példa
Vegyünk egy közepes méretű telephelyet, ahol a parkoló egy részére épített carport éves szinten jellemzően 100–150 ezer kilowattórát termel. Ha ebből a fogyasztási profil miatt 70–85 százalék helyben elfogy, az évi 70–125 ezer kilowattóra vételezett áramot vált ki. A megtakarítás alapja nem a tőzsdei ár, hanem a cég szerződéses egységára a hálózati díjakkal együtt.
A fennmaradó 15–30 százalék — a nyári hétvégék és a szabadságolási időszak déli többlete — az, amiért a piac keveset fizet. Ezt vagy energiatárolóval lehet átcsoportosítani az esti órákra, vagy elektromos flotta töltésével lehet helyben tartani, vagy egyszerűen tudomásul kell venni, hogy ez a rész nem hoz bevételt. A méretezés lényege ma az, hogy ez a hányad kicsi maradjon. A tárolós változatról részletesen a napelemes carport energiatárolóval című cikkünkben írtunk.
Külföldi összehasonlításként: a brit kormány korábbi becslése szerint egy 80 férőhelyes parkoló napelemes lefedése évi nagyjából 32 ezer eurónak megfelelő villanyszámla-megtakarítást hozhat, ha a teljes termelés helyben hasznosul — ezt a számot az Euronews idézte augusztusi cikkében. Magyar telephelyre a szám közvetlenül nem vihető át, a nagyságrend és főleg a feltétel — „ha a teljes termelés helyben hasznosul” — viszont tanulságos.
Hálózatra termelni vagy helyben fogyasztani? Összehasonlítás
Szempont
Hálózatra termelő logika
Telephelyi önfogyasztás (carport)
Mi határozza meg az értéket?
A tőzsdei ár az adott órában – délben gyakran 0 vagy negatív
A kiváltott vételezési ár – energiadíj + hálózati díjak + pótlékok
Kitettség a negatív áraknak
Teljes: 2026 első öt hónapjában ~43 M€ ágazati veszteség
Csak a felesleg-hányad érintett, amely jó méretezéssel 15–30%
Fedezet az árkockázat ellen
Nincs – a bevétel a piaccal együtt ingadozik
Van – a helyben termelt kWh ára a beruházás után rögzített
Hálózati csatlakozás
Betáplálási kapacitás kell, ami sok területen korlátos
A meglévő vételezési csatlakozásra épül, a visszatáplálás korlátozható
A SolarPower Europe szeptember 8-án közzétett félévi elemzése szerint az EU 2026 első félévében legalább 33,8 gigawatt új napelemes kapacitást helyezett üzembe, és az egész évre 68,1 gigawattot vár — a tavalyi rekordtól alig elmaradva. Magyarországot ugyanakkor azon országok között említi, ahol a telepítések elmaradtak a 2025-ös szinttől. A MAVIR adatai alapján a hazai beépített napelemes kapacitás 2026 tavaszán 8,6 gigawatt fölött járt, de az éves növekmény négy év után először maradhat egy gigawatt alatt.
Ez a két adat együtt azt mutatja, hogy a magyar piac szerkezete változik. A hálózatra termelő, támogatott vagy szaldós modell kifutott; ami marad, az a saját fogyasztást fedező, telephelyi rendszer. Ebben a szegmensben viszont éppen a magas céges áramár miatt jobb a megtérülési logika, mint bárhol máshol Európában: minél drágább a vételezett kilowattóra, annál többet ér az, amit nem kell megvenni.
A hálózatra termelő logika 2026-ban már fizet a déli áramért. Forrás: Green Cloud elemzés, idézi hvg.hu (2026. július 21.)
Mit tegyen egy cég, ha ezt a saját parkolóján akarja kihasználni?
1. Nézze meg a saját terhelési görbéjét, ne a tőzsdét
Az első lépés nem árajánlatkérés, hanem egy évnyi negyedórás fogyasztási adat kikérése az áramkereskedőtől vagy az elosztótól. Ebből derül ki, mekkora a hétköznapi déli fogyasztás, mekkora a nyári hétvégi alapterhelés, és mennyi termelés fér el a profil alatt visszatáplálás nélkül.
2. Méretezzen az önfogyasztásra, ne a parkoló méretére
A parkoló gyakran nagyobb rendszert engedne, mint amennyit a fogyasztás felvesz. Ma a jó carport-projekt az, amelynek a termelése nagyrészt a fogyasztási görbe alatt marad; a bővítés később, tárolóval vagy EV-töltéssel együtt jöhet. A hálózati oldalról a carport hálózati csatlakozásáról szóló cikkünk ad támpontot.
3. Számoljon a teljes vételezési árral
A megtérülési modellben a kiváltott kilowattóra értéke a teljes szerződéses egységár a hálózati díjakkal — nem a tőzsdei átlag, és nem is csak az energiadíj. Ez a leggyakoribb hiba a belső döntés-előkészítésben: a pénzügy a tőzsdei árral számol, és alábecsüli a megtakarítást.
4. Tervezze be a felesleg sorsát
Döntse el előre, mi lesz a nyári hétvégi többlettel: tároló, flottatöltés vagy egyszerűen korlátozott visszatáplálás. A szerkezet és a kábelezés úgy készüljön, hogy ezek később hozzáadhatók legyenek.
5. Kezelje árkockázat-fedezetként
Egy telephelyi napelemes rendszer nem csak megtakarítás: a saját termelés része a következő 20–25 évre rögzített áron áll rendelkezésre. Egy olyan piacon, ahol az ipari áramár 2022 óta többször is meglódult, ez a fedezeti érték önmagában is szerepel a döntésben.
A szerkezet oldaláról: mire figyeljen?
A carport hosszú távú eszköz, ezért a statikai és tanúsítási háttér nem részletkérdés. A mérnökileg méretezett, Eurocode szerint szél- és hóteherre számított, EN 1090 szerinti gyártásból származó, CE-jelölt alumínium szerkezet évtizedekig karbantartás nélkül áll a parkoló fölött. A földcsavaros alapozás betonozás és nagy földmunka nélkül, a térburkolat megbontása nélkül telepíthető, és a parkoló a kivitelezés alatt is használható marad. Az EV-töltés kábelnyomvonalát érdemes már az építéskor lefektetni, akkor is, ha a töltők csak később kerülnek ki.
Gyakori kérdések
Ha délben nulla a tőzsdei áramár, miért érné meg napelemet tenni a parkolóra?
Mert egy telephelyi rendszer nem a tőzsdei árat kapja, hanem a vételezési árat kerüli el. A helyben elfogyasztott kilowattóra a teljes szerződéses egységárat — energiadíjat, hálózati díjakat, pótlékokat — takarítja meg, ami a magyar céges piacon Európa legmagasabbjai közé tartozik.
Mekkora önfogyasztási arány reális egy céges parkolónál?
Hétköznapi, napközbeni fogyasztású telephelyen — irodaház, üzem, logisztika, kereskedelem — jellemzően 70–85 százalék érhető el jó méretezéssel. Folyamatos, háromműszakos üzemnél magasabb, hétvégén zárva tartó, kis alapterhelésű telephelynél alacsonyabb.
Mi történik a nyári hétvégi többlettel?
Ez az a hányad, amelyért a piac 2026-ban keveset vagy semmit nem fizet. Kezelhető energiatárolóval, elektromos flotta töltésével vagy a visszatáplálás korlátozásával. A jó tervezés célja, hogy ez a rész eleve kicsi maradjon.
Mennyivel drágább a magyar céges áram az uniós átlagnál?
Az Equilor 2026. júniusi elemzése szerint az ipari fogyasztók az első félévben több mint 20 százalékkal többet fizettek uniós versenytársaiknál; a MEKH és a Portfolio korábbi sávos összevetéseiben Magyarország rendre a legdrágábbak között szerepelt. A pontos szám fogyasztási sávtól és szerződéstől függ.
Kell-e hálózati betáplálási engedély egy önfogyasztásra méretezett carporthoz?
A csatlakozási eljárás a rendszer teljesítményétől és a telephely meglévő csatlakozásától függ; önfogyasztásra méretezett, korlátozott visszatáplálású rendszernél a folyamat jellemzően egyszerűbb, mint egy betápláló erőműnél. A részleteket a helyi elosztóval kell egyeztetni.
Hogyan lehet a megtakarítást pontosan kiszámolni a saját telephelyre?
Egy évnyi negyedórás fogyasztási adatból, a szerződéses egységárból és a parkoló adottságaiból. Ehhez ingyenes helyszíni felmérést és egyedi árajánlatot kérhet — ár a weboldalon nincs, mert minden telephely más.
Összefoglalva: a magyar cég drágán veszi az áramot, a piac pedig délben ingyen adja a napenergiát. Ez az árolló nem a napelem ellen szól, hanem a hálózatra termelő logika ellen. Aki a saját parkolója fölött, a saját fogyasztására méretezve termel, annak minden helyben elfogyasztott kilowattóra a teljes vételezési árat takarítja meg — és ez 2026-ban Magyarországon többet ér, mint szinte bárhol Európában.
Szeretné tudni, mennyit takarítana meg a saját telephelye parkolója? Kérjen díjmentes, helyszínre szabott felmérést és árajánlatot.